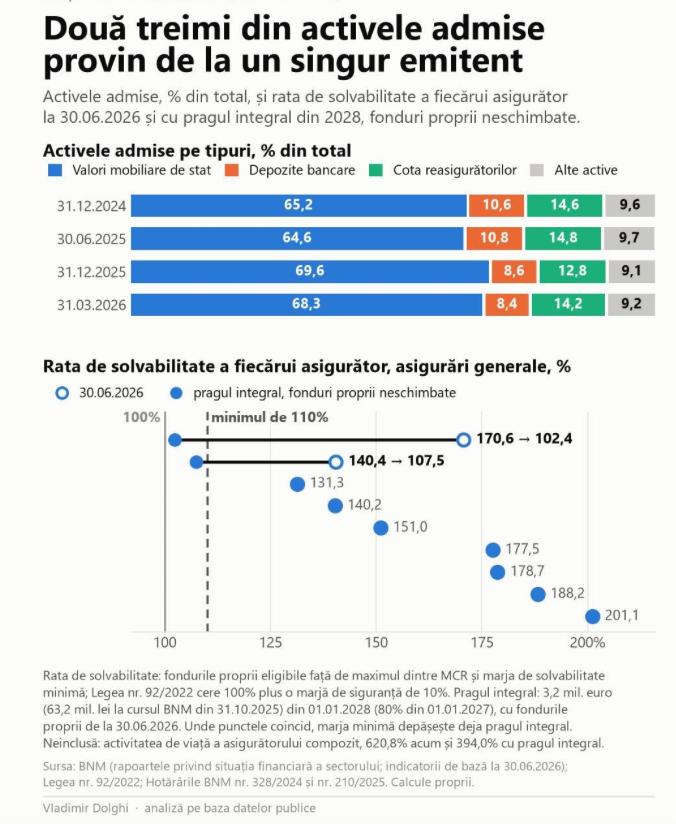
Asigurătorii din Republica Moldova dețin 68,3% din activele admise în titluri ale unui singur emitent.
Acest emitent este Guvernul Republicii Moldova.
La finele anului 2025, ponderea era de 69,6%, iar la 31.03.2026, de 68,3%. Este vorba de activele admise pentru acoperirea rezervelor tehnice și a cerinței de capital minim.
Conform Legii nr. 92/2022, valorile mobiliare de stat (VMS) sunt admise fără limită, în timp ce depozitele bancare sunt admise doar în limita a 20% din rezervele tehnice pentru o singură bancă și a 70% din totalul activelor admise. Concentrarea nu este o scăpare, ci rezultatul a ceea ce permite regimul de reglementare.
Privite din perspectiva pieței, aceste titluri reprezentau, la sfârșitul anului 2025, 7,9% din stocul de VMS plasate pe piața primară: asigurătorii sunt doar unul dintre deținători.
Două termene fac din această concentrare o chestiune de planificare.
Primul: la 01.01.2027 expiră ultima marjă de toleranță tranzitorie, de 5%, aplicabilă limitelor activelor admise pentru acoperirea rezervelor tehnice și a cerinței de capital minim.
Al doilea: din 01.01.2028, cerința de capital minim se aplică integral. Aceasta este egală cu maximul dintre valoarea calculată prin formulă și un prag absolut: 3,2 mil. euro pe asigurător, întrucât toți cei nouă asigurători subscriu RCA, și încă o sumă egală pentru asigurările de viață. La 30.06.2026, cerința reprezenta 32,1% din fondurile proprii eligibile. Celelalte condiții rămânând neschimbate, ponderea ar urca la circa 37% în etapa de aplicare de 80% și la circa 43% la aplicarea integrală a pragului. Calendarul este stabilit în Legea nr. 92/2022.
Efectul asupra ratei de solvabilitate se observă prin raportare la minimul de 110%.
Rata de solvabilitate raportează fondurile proprii eligibile la maximul dintre cerința de capital minim și marja de solvabilitate minimă. La șapte asigurători, marja depășește deja pragul integral, deci rata lor de solvabilitate pentru asigurările generale nu s-ar modifica. La cei doi asigurători cu cele mai mici fonduri proprii, ratele ar coborî de la 140,4% la 107,5% și, respectiv, de la 170,6% la 102,4%: sub 110%, dar peste 100%. Împreună, acestora le-ar lipsi circa 6,4 mil. lei de fonduri proprii pentru a atinge nivelul de 110%.
Regulile de plasament constituie cealaltă componentă a alinierii la Solvabilitate II: Legea nr. 92/2022 conține deja principiul persoanei prudente, dar păstrează o listă închisă de active admise, cu plafoane, în timp ce Solvabilitate II renunță la o astfel de listă.
O completare a statisticilor publicate ar facilita planificarea: structura pe scadențe a VMS deținute și veniturile din investiții. În prezent, riscul ratei dobânzii poate fi evaluat doar la nivel individual, în rapoartele privind solvabilitatea și situația financiară publicate începând cu 2025. Pe fondul majorării ratei de bază de la 5,00% la 9,00% în mai – septembrie 2026, structura pe scadențe determină cât de repede se ajustează veniturile din investiții și ce parte din valoarea de piață este expusă.
Prima opinie din această serie: Prima, costul și trei regimuri tarifare